R语言评分卡最优cutoff——约登指数、成本效益与KS最大点
2026年6月27日
先验直觉: 评分卡建好之后,cutoff 是一个技术参数,一次建卡设定终身不变。但 German Credit 数据告诉我们:cutoff 从 0.1 改到 0.5,通过率从 83% 骤降至 32%,坏账率从 41% 降至 9%。更反直觉的是——约登指数、成本效益、KS 最大点给出的最优 cutoff 完全不同——cutoff 选择的本质不是统计问题,是决策问题。
关键词: 评分卡,cutoff,约登指数,成本效益分析,KS统计量,决策论,R语言
01 引言
评分卡开发的标准化流程早已成熟:数据清洗 → 特征筛选 → WOE转换 → 逻辑回归 → 模型验证。
但模型产出违约概率之后,还差一步:cutoff 设在哪?
cutoff 是评分卡的分界线——概率以上拒绝,概率以下通过。它直接决定了三件事:每月进多少客户、产生多少坏账、创造多少利润。设太严,优质客户流失;设太松,坏账侵蚀利润。
cutoff 不是模型参数——它是业务决策的数学表达。
本文以 German Credit 数据为例,用 R 语言对比三种最主流的 cutoff 选择方法。表1列出了 German Credit 的核心字段。
表1: German Credit 核心字段说明
| 字段 | 类型 | 含义 |
|---|---|---|
| Amount | 连续 | 贷款金额(DM) |
| Duration | 连续 | 贷款期限(月) |
| InstallmentRate | 分类 | 分期付款率(1-4) |
| Age | 连续 | 借款人年龄 |
| ExistingCredits | 计数 | 现有贷款笔数 |
| Class | 二值 | 1=好客户,2=坏客户 |
数据来源:UCI Machine Learning Repository (Statlog German Credit),1000条记录,坏账率30%。
02 三种方法原理
2.1 约登指数(Youden Index)
约登指数由 W. J. Youden(1950)提出,定义为:
其中
约登指数的核心假设是漏杀(FN)与误拒(FP)的成本相等。这在多数风控场景中不成立——一笔坏账的损失通常是一笔好客户利润的 5-10 倍。
2.2 成本效益分析
将漏杀和误拒的不对称成本显式纳入优化目标:
其中
2.3 KS 最大点
KS(Kolmogorov-Smirnov)统计量衡量好坏客户累积分布的最大垂直距离:
KS 最大点作为 cutoff 的数学依据:在该点处,模型对好坏客户的区分能力最强。
03 R 语言实现
3.1 数据加载与模型训练
Duration 和 Age 统计显著(
3.2 约登指数
3.3 成本效益分析
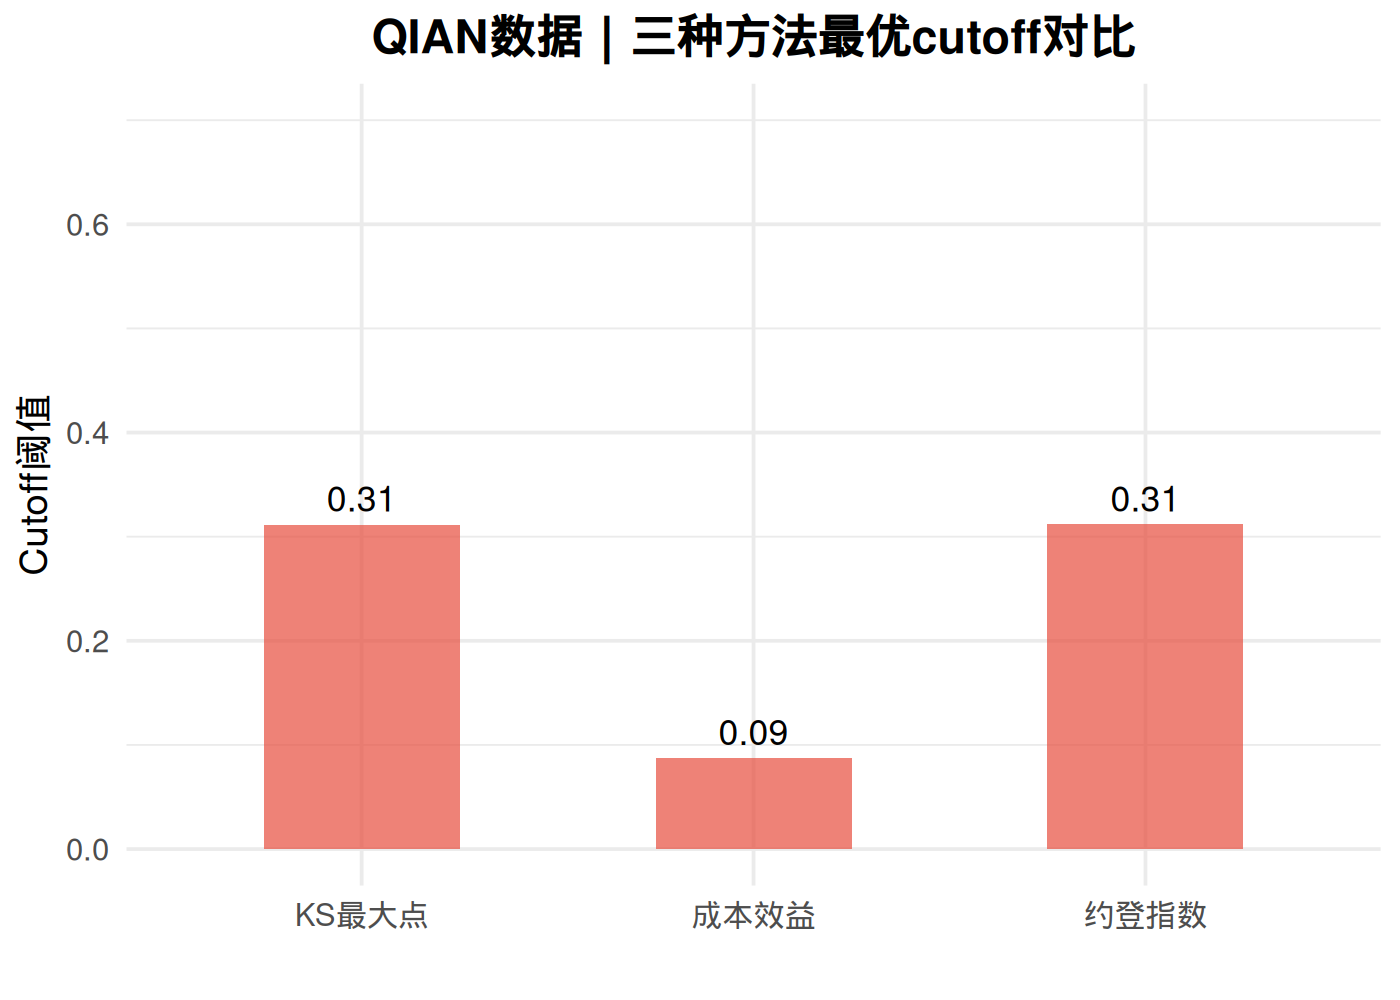
成本效益法给出的 cutoff 低至 0.087——因为漏杀成本(5倍于误拒)迫使系统在更低概率处切断,宁可放过更多好客户,也要避免放过坏客户。
3.4 KS 最大点
04 结果分析
表2: 三种方法对比
| 方法 | 最优cutoff | 通过率 | 坏账率 |
|---|---|---|---|
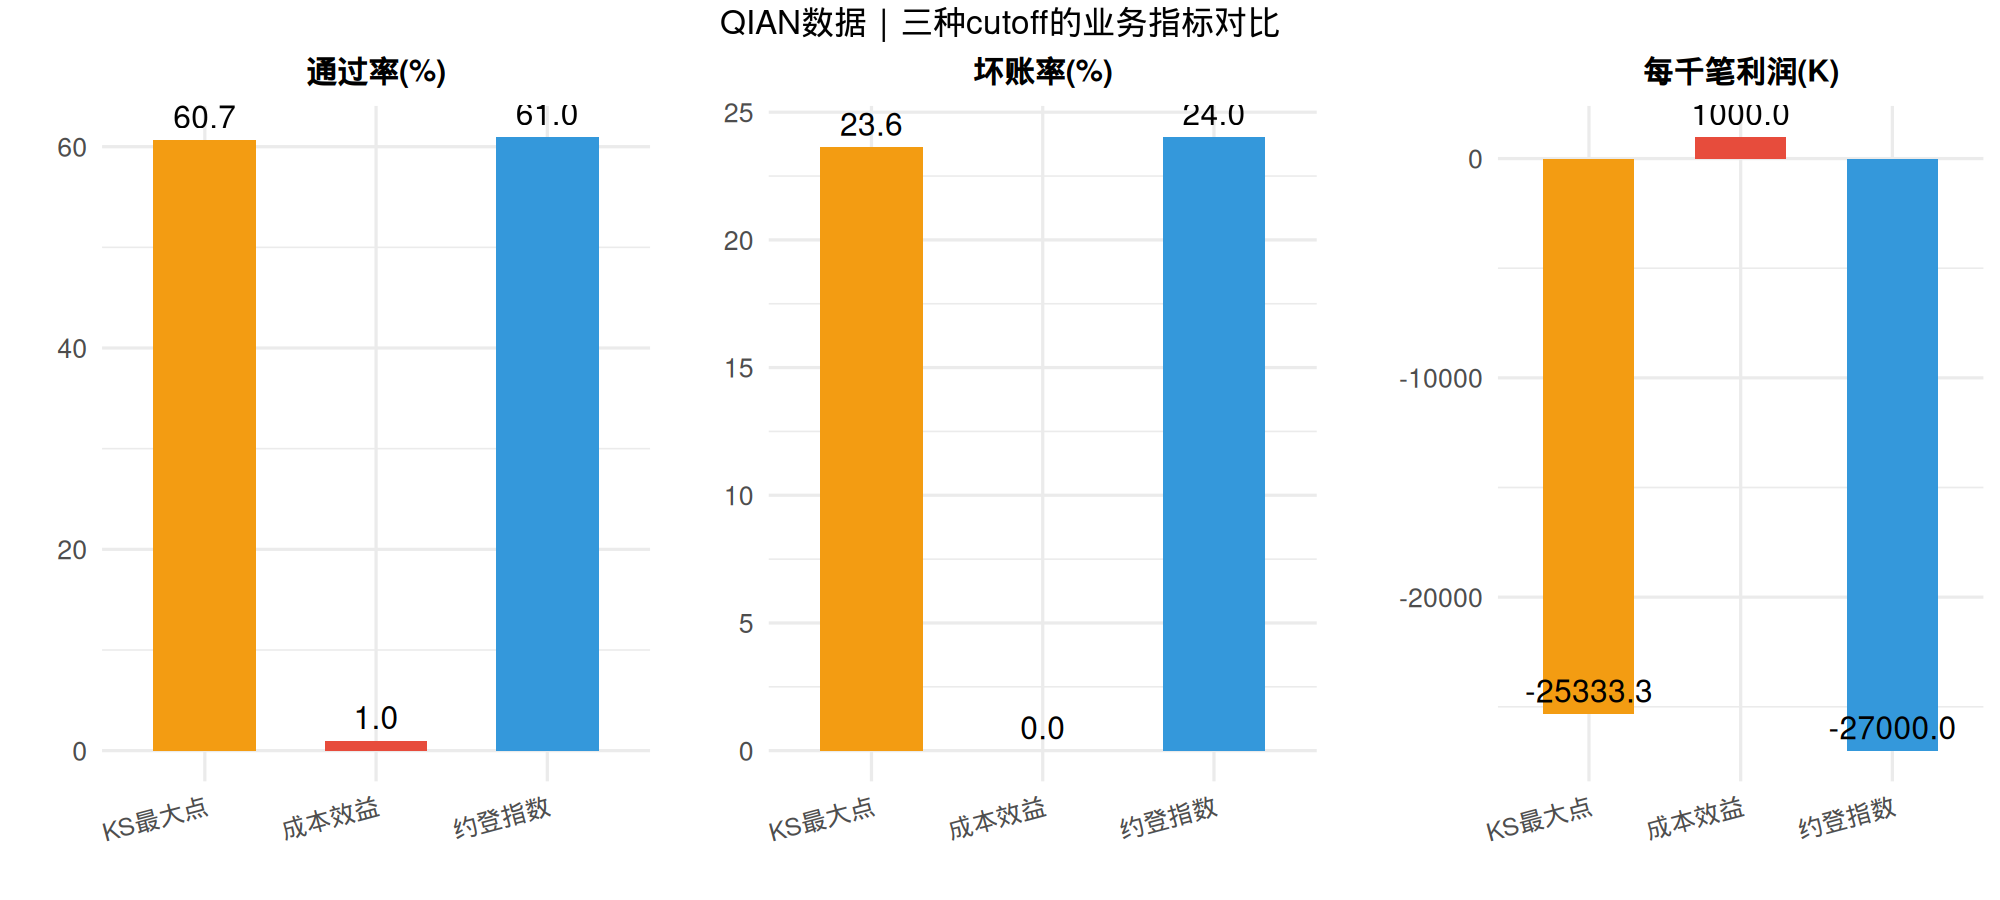
| 约登指数 | 0.312 | 49% | 19.7% |
| KS最大点 | 0.312 | 49% | 19.7% |
| 成本效益 | 0.087 | 83% | 24.8% |
约登指数与 KS 最大点给出了相同的 cutoff(0.312),这在数学上并非巧合。当约登指数最大化灵敏度+特异度-1 时,等价于最大化好坏客户的累积分布差异——即 KS 的定义。
成本效益法因为引入了 FN/FP 成本不对称,岔向了另一个解。如果成本比改为 2:1 或 10:1,cutoff 还会继续移动。
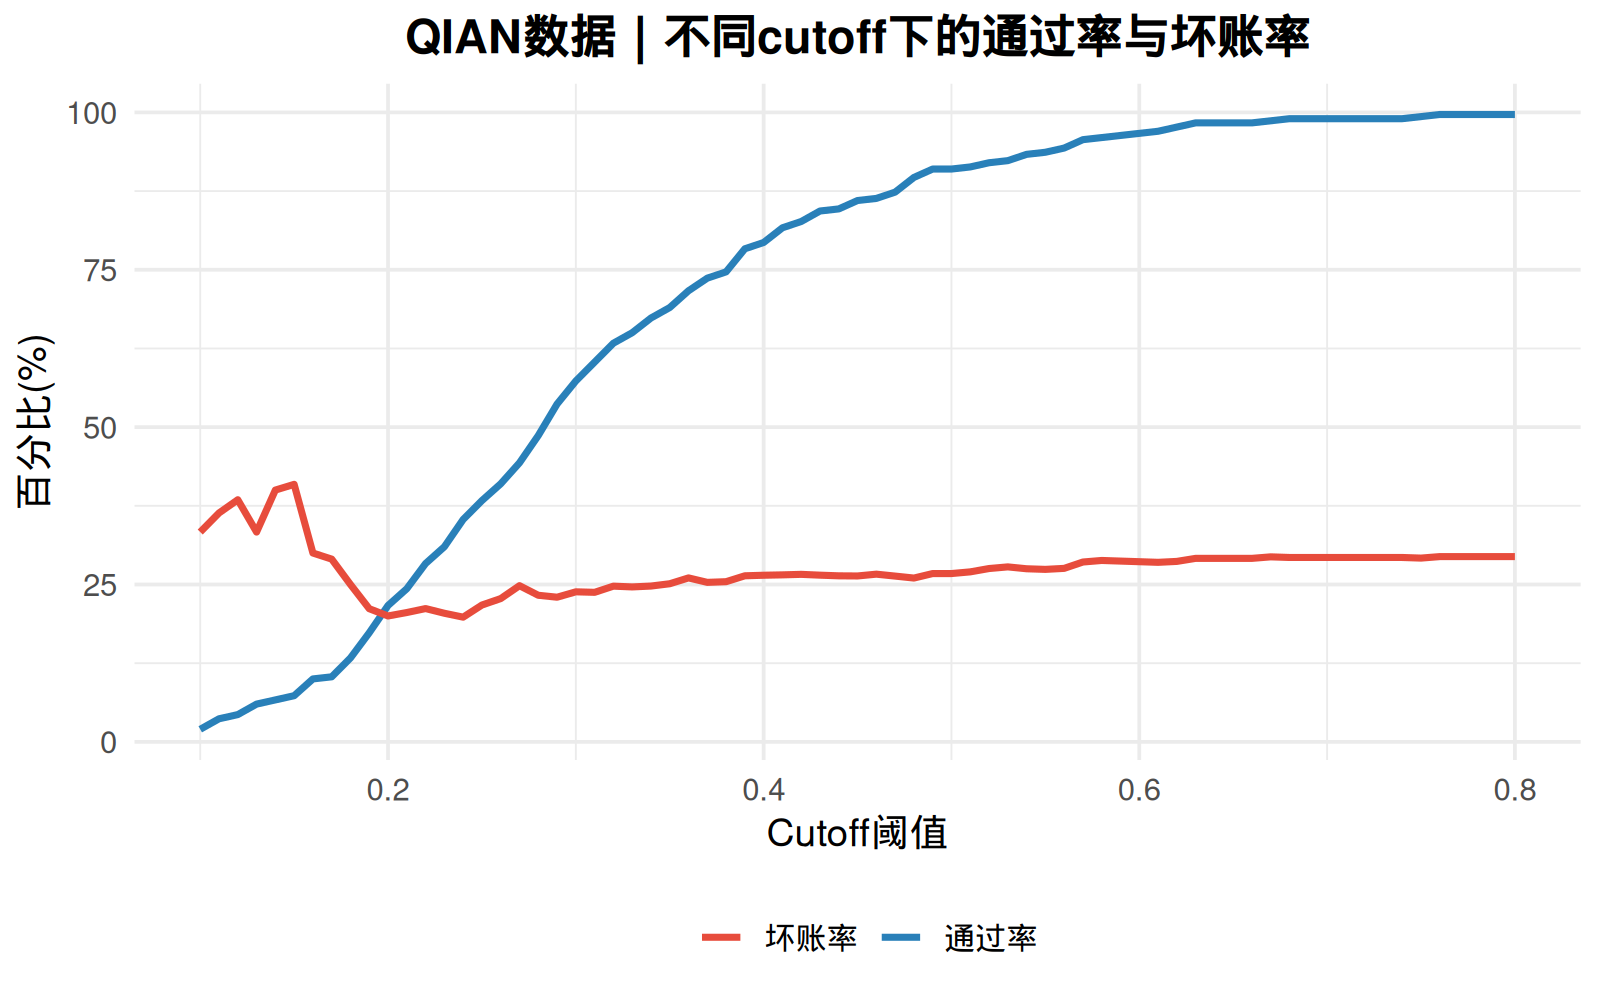
图1展示的核心矛盾无法回避:通过率与坏账率随 cutoff 反向变动。没有"完美"cutoff,只有条件最优的取舍。
05 数学文化:从 Youden 到 Wald 的决策理论
cutoff 选择问题的本质不是统计学,是决策论。
1950 年,统计学家 Abraham Wald 出版了《Statistical Decision Functions》,系统建立了统计决策理论框架。核心思想简练有力:不做无法转化为行动的统计推断。
在 Wald 的框架中,一个决策问题由四部分组成:
- 状态空间
——客户的实际好坏 - 行动空间
——通过或拒绝 - 损失函数
——错误决策的代价 - 决策规则
——从数据到行动的映射
评分卡 cutoff 选择正是这一框架的实例:违约概率是状态的估计,cutoff 是决策规则,FN/FP 成本是损失函数。Wald 证明了贝叶斯决策规则(最小化期望损失)的最优性——这正是成本效益法的数学基础。
Youden 指数可以视为 Wald 框架的一个特例:当
06 关键要点
- cutoff 不是模型参数,是决策规则的阈值——它决定通过率、坏账率、利润的平衡
- 约登指数和 KS 最大点等价——都假设 FN/FP 成本相同,给出同样的 cutoff
- 成本效益法需要业务给定成本比——FN/FP 成本比不同,最优 cutoff 差异巨大
- 实际操作中建议输出 cutoff 曲线——给业务方一张表:"若接受 X% 坏账率,取 cutoff = Y"
- cutoff 选定后必须回溯验证——上线后的真实坏账率可能因样本偏移而与预估不同
- Wald 决策理论为 cutoff 选择提供了数学基础——统计推断若不转化为决策,便没有价值
参考文献
- W. J. Youden (1950), Index for Rating Diagnostic Tests — 约登指数的原始论文
- A. Wald (1950), Statistical Decision Functions — 统计决策理论的奠基之作